成本下沉与需求分化并存 11月彩涂板卷价格中枢或小幅下移
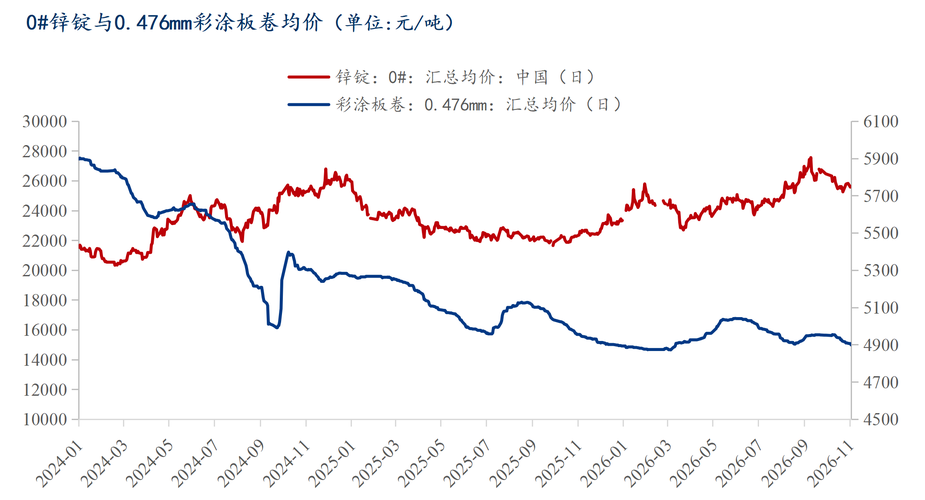
11月伊始,彩涂板卷市场延续了此前的平淡态势。从成本端来看,原料支撑呈现下沉趋势,而下游需求则表现出明显的分化特征——建筑领域相对疲弱,而家电、汽车等制造业需求尚有一定韧性。在供需两端的博弈下,预计11月彩涂板卷价格中枢或将小幅下移。
一、成本端:原料价格松动,成本支撑下移
10月份以来,热卷、冷卷等上游原料价格均出现不同程度的回落。其中,热卷期货主力合约较9月高点下跌逾5%,冷卷现货价格亦小幅跟跌。受此影响,彩涂板卷的生产成本重心有所下移,钢厂利润空间被压缩,但成本对价格的支撑力度较前期明显减弱。
从基板供应来看,11月国内主流钢厂冷卷、热卷产线检修增多,但整体供应量仍处于相对高位。而涂镀环节开工率维持在七成左右,供应端并未出现明显缺口。在原料成本松动的情况下,彩涂板卷的价格底部支撑减弱。
二、需求端:建筑疲弱与制造业韧性并存
需求方面呈现出明显的结构性分化。建筑领域,受资金面偏紧及项目进度放缓影响,彩涂板卷在钢结构、夹芯板等方面的需求表现疲软,贸易商反馈成交偏弱,终端采购多以刚需为主。与之形成对比的是,家电、汽车、家具等制造业领域对彩涂板卷的需求相对稳定,部分家电企业四季度排产环比略有增加,对高端彩涂产品形成一定拉动。
出口方面,10月彩涂板卷出口接单情况尚可,部分具备出口资质的企业订单排至11月中旬,但随着海外市场季节性淡季临近,后续出口增速或有所放缓。内需分化格局下,整体需求难有明显放量。
三、市场心态与库存:谨慎观望为主
近期市场心态普遍谨慎。贸易商自身库存维持低位,操作上以快进快出为主,补库意愿不强。钢厂方面,部分企业已小幅下调出厂价格或增加优惠幅度,以促成交。社会库存方面,全国主要城市彩涂板卷库存较去年同期基本持平,但去化速度有所放缓,部分地区库存压力渐显,对价格形成一定压制。
四、11月价格走势预判:中枢或小幅下移
11月彩涂板卷市场面临成本下沉与需求分化的双重压力。成本端,原料价格偏弱运行概率较大,成本支撑进一步减弱;需求端,建筑领域难有起色,制造业需求虽保持韧性但增量有限,整体需求对价格的拉动作用不足。在供大于求的格局下,预计11月彩涂板卷价格中枢将小幅下移,主流市场价格调整幅度或在50-100元/吨之间。
风险提示:需关注宏观政策释放利好、原料价格企稳反弹、出口订单超预期等潜在变量,可能会对价格形成阶段性支撑。建议市场参与者密切关注成本变化及下游订单情况,灵活调整操作策略。
如若转载,请注明出处:http://www.lmmbcai.com/product/74.html
更新时间:2026-11-09 09:57:48